トランプ米大統領は2026年9月18日、「リンジー・O・グラハム対ロシア・イラン制裁法」(H.R.5334)に署名し、同法は成立した。上院は8月7日に86対11、下院は9月16日に262対159で可決している。法案を1年以上かけて取りまとめたグラハム上院議員は7月に死去しており、民主党のブルーメンソール上院議員との共同作業だった。
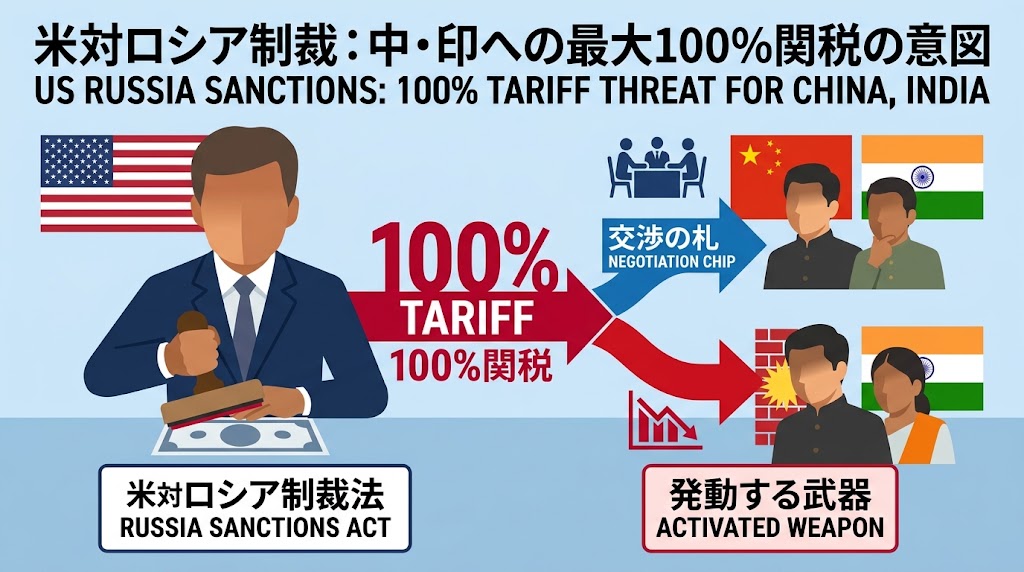
同法はプーチン大統領を含むロシア政府高官、オリガルヒ、銀行・金融機関、エネルギー・防衛部門、制裁逃れに使われる「影の船団」を制裁対象とし、あわせてイラン制裁法を5年延長する。最大の焦点は、過去12カ月間にロシア産原油または天然ガスの輸入量が上位5位以内だった国のうち、法施行から30日以降に新たに購入を続ける国の対米輸出品に、最大100%の関税を課す権限を大統領に与えた点である。対象として最も影響を受けるのは、ロシア産原油の最大の買い手である中国とインドだ。
「義務」なのか「裁量」なのか
報道によって条文の描き方が分かれている。ウクライナの英字紙キーウ・インディペンデントは、大統領が施行後30日以内に関税を課すことを求められると報じた。一方、CBSニュースなどは関税を課すことが「できる」と表現し、100%はあくまで上限であって自動的に発動されるものではないと強調している。ロシア国営RTは、同法には除外規定があり、大統領に大きな免除権限があると指摘した。ロシアのガス輸出の15%未満しか輸入しておらず、すでに輸入を大幅に減らした国は対象から外れる規定もある。
つまり法律は発動の枠組みを定める一方、どの国に、何%の関税を、いつ課すかの判断は大統領に委ねている。起算点となる施行30日後は10月18日にあたる。
なぜ議会は「関税権限」を明文化したのか
背景には、関税を巡る権限の所在を巡る争いがある。米連邦最高裁は議会の明示的な授権なしに課された関税の一部を制限しており、ウクライナ支援に積極的な民主党議員の一部は、今回の関税条項が議会の意図を超えて使われることを警戒した。下院民主党のジェフリーズ院内総務は、米国民に経済的な悪影響を及ぼす関税の権限をなぜ大統領に無制限に与えるのかと批判している。これに対し賛成派は、関税権限はロシア産エネルギーの購入国と制裁逃れを助ける国に限定されていると反論した。
トランプ政権は当初、この法案に消極的だったが、既存のイラン制裁の5年延長が盛り込まれたことで支持に転じた。成立した法律は、議会が「ロシアへの圧力」を法律で固定したい一方、政権は外交カードとしての裁量を確保したいという、双方の妥協の産物である。
標的とされた側の反応
中国商務省は一方的な制裁と、第三国との取引を理由にした二次制裁に反対すると表明し、中国企業の正当な権益を守るため「あらゆる必要な措置を取る権利を留保する」とした。同時に、米国に「歩み寄り」を求める表現も使っている。インド外務省は、この問題は数カ月にわたり米側と高いレベルで協議してきたとし、二国間関係と国際エネルギー市場への影響を明確に伝えてきたとの声明を出した。インドの有力紙インディアン・エクスプレスの取材に応じたアナリストは、インドは適用除外をほぼ確実に求めるとの見方を示している。
中東情勢の悪化で原油価格が高騰するなか、中国・インドにロシア産原油の購入を急に止めさせれば、供給不足をさらに悪化させるリスクもある。
関連記事:
- 同法の関税カードが24日の米中首脳会談でどう扱われるかは、習近平氏が10年ぶり国賓訪米――「戦略的安定」の言葉と、未使用の関税カードで分析しています。
- 原油供給の逼迫については、バブ・エル・マンデブ海峡が「第二のホルムズ」にを参照してください。
- EU側の対ロシア制裁の動きはEU、対ロシア個人制裁を3年延長で取り上げています。
考察・今後の予測
10月18日の起算点を迎えても、中国に100%関税が即時に全面発動される公算は小さい。米中は9月に貿易休戦を11月の期限から2カ月延長しており、関税の全面発動はその休戦と正面から矛盾するためだ。11月3日の中間選挙を控えた政権にとって、原油高の中で供給をさらに絞る判断は国内のガソリン価格に跳ね返るリスクも大きい。現実的な展開は、上位5カ国の認定と関税発動の権限を維持したまま、税率の段階的設定や一時的な免除を使って交渉材料として温存する形で、インドが先に免除を得る可能性が中国より高い。法律は政権交代後も残るため、この関税権限は2027年以降も対中・対印交渉で繰り返し持ち出される「常設のカード」になる。
参考文献・ソースリンク
- CBS News「Trump signs Russia sanctions bill championed by Lindsey Graham」(2026年9月18日)https://www.cbsnews.com/news/trump-signs-russia-sanctions-bill-lindsey-graham/
- Kyiv Independent「Trump signs sweeping Russia sanctions bill into law」(2026年9月19日)https://kyivindependent.com/trump-signs-sweeping-russia-sanctions-bill-into-law/
- Outlook India「Trump Signs Russia Sanctions Bill, India And China Face 100% Tariff Threat」(2026年9月19日)https://www.outlookindia.com/international/trump-signs-russia-sanctions-bill-india-and-china-face-100-tariff-threat
- American Bazaar「Trump signs Russia sanctions bill with 100% tariff threat for India, China」(2026年9月21日)https://americanbazaaronline.com/2026/09/21/trump-signs-russia-sanctions-bill-with-100-tariff-threat-488540/
- Meduza「China says it reserves the right to take ‘all necessary measures’ after Trump signs Russia sanctions law」(2026年9月20日)https://meduza.io/en/news/2026/09/20/china-says-it-reserves-the-right-to-take-all-necessary-measures-after-trump-signs-russia-sanctions-law-beijing-is-russia-s-biggest-oil-buyer
- RT「Trump signs off on Russia sanctions ‘from hell’: Who could get hit?」(2026年9月20日)https://www.rt.com/news/646009-us-sanctions-russia-oil/
- (一次情報) 米政府出版局(GovInfo)「H.R. 5334 Lindsey O. Graham Sanctioning Russia and Iran Act of 2026」法案本文(上院修正版、2026年8月7日)https://www.govinfo.gov/app/details/BILLS-119hr5334eas
- (一次情報) 米行政管理予算局(OMB)「Statement of Administration Policy: Senate Amendment to H.R. 5334」(2026年7月28日)https://www.whitehouse.gov/wp-content/uploads/2026/07/SAP-SAmendHR5334.pdf