はじめに(事実の概要)
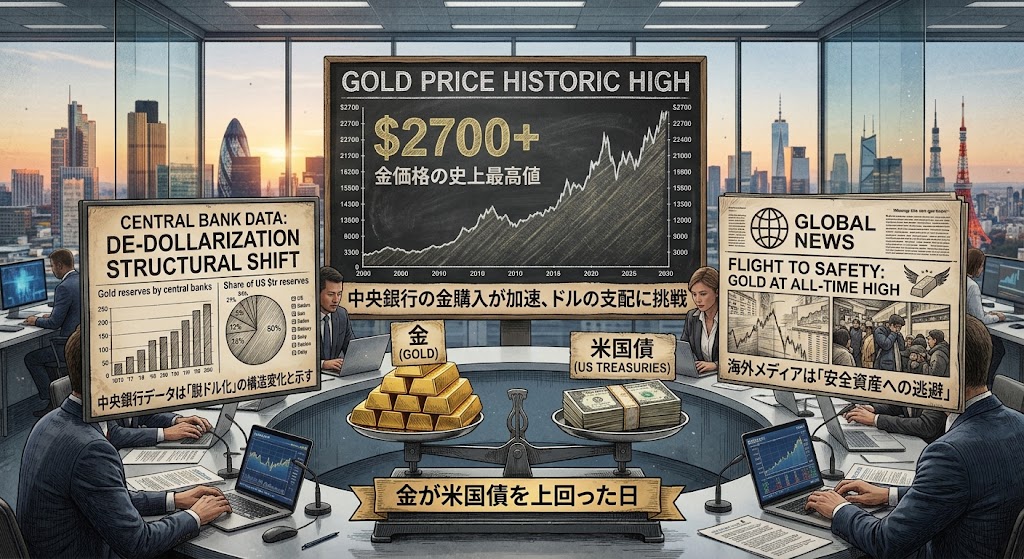
2026年1月末、金価格は1トロイオンス=5,595.44ドルの史上最高値をつけた。前年比でほぼ倍増する水準であり、その後は約1割下落して5,000ドル台前半で推移している。世界の中央銀行による金購入は2022〜2024年に各年1,000トンを超え、2025年も863トンに達した。
2026年3月には世界の中央銀行が合計で約30トンを売り越す局面があったが、わずか1カ月後の4月には17トンの買い越しに転じている。ポーランド国立銀行は4月単月で14トン(年初来45トン)を購入し、中国人民銀行も4月に約8トンを購入して購入継続期間を18カ月連続に伸ばした。中国人民銀行の金準備はその後も増加を続け、2026年6月には48万オンス増加して7,544万オンスに達し、購入継続期間は20カ月連続となったことが同年7月7日に発表されている。一方で中国の外貨準備高全体は6月末時点で3兆4,163億ドルとなり、前月比260億ドル減少した。
こうした流れを受け、欧州中央銀行(ECB)は2026年6月2日発表の報告書で、2025年末時点で金が世界の公的準備資産に占める割合が27%に達し、米国債の22%を初めて上回ったと明らかにした。
メディアごとの視点比較
視点A(Yahoo Finance・Fortuneなど欧米の市場系メディア)
論点の中心は、投資マネーの需要による価格上昇という「市場現象」としての金高騰である。根拠として、ウクライナ戦争や中東情勢、米国内の政治的混乱による安全資産需要、トランプ政権の関税政策とドルの「武器化」懸念による外国勢の金シフト、金連動ETFへの資金流入、テザーなど暗号資産関連企業による金の準備資産化を重視している。着目データは、1月につけた史上最高値5,595.44ドルという価格水準そのものと、そこからの約1割の調整幅である。
視点B(ECB報告書・中国人民銀行データを軸とした報道)
論点の中心は、中央銀行による準備資産の構成そのものが変化しているという「構造変化」としての金買い増しである。根拠として、ECB報告書が示した金の準備資産シェア27%(米国債22%を初めて上回る)という数値、中国人民銀行の20カ月連続の金購入、2022年のロシア制裁時にドル建て資産が凍結された経験を機に各国中央銀行がソブリン信用リスクのない資産へシフトしている経緯を重視している。着目データは、中国の金準備量(7,544万オンス)と外貨準備高全体の減少(前月比260億ドル減)が同時進行している点、米国の財政赤字と債務残高(39兆ドル規模)である。
比較整理テーブル
| 観点 | 視点A:欧米の市場系メディア | 視点B:ECB報告書・中銀データに基づく報道 |
|---|---|---|
| 着眼点 | 地政学リスク・ドル安を背景にした投資マネーの金需要 | 中央銀行による準備資産構成の構造的な組み替え |
| 主な根拠 | 史上最高値5,595.44ドル、ETF・暗号資産企業の購入 | 金の準備資産シェア27%が米国債22%を上回る、中国20カ月連続購入 |
| リスク認識 | 高値からの反落・過熱による調整リスク | 米国債への信認低下、ドル基軸通貨体制の揺らぎ |
| 今後の焦点 | 短期的な価格変動、ETF資金の増減 | 各国中銀の月次金準備統計、米国債務・格付け動向 |
今後の注目ポイント
- World Gold Councilが発表する四半期ごとの世界の中央銀行金購入統計
- 中国人民銀行が毎月月初に発表する外貨準備・金準備データ
- 金価格が1月の史上最高値(5,595.44ドル)を再び更新するか、5,000ドル割れの下値を試すか
- 米国の債務上限問題や格付け機関による米国債格付けの動向
- FRBの利下げペースとドル指数(DXY)の連動的な動き
考察・今後の予測
中央銀行の準備資産で金が米国債を上回ったというニュースは派手だが、自分の生活に直結するのは店頭価格や宝飾品・電子部品の原材料コスト上昇のほうだ。1月の高値5,595ドルからすでに1割ほど調整している中で、「脱ドル」という壮大なテーマに乗って個人が今から買いに行くのはタイミング的にリスクが高いと感じる。中央銀行は数十トン単位で数カ月かけて買い増す一方、個人投資家やETF資金は数週間単位で出入りする規模で、同じ「金高騰」でも動いているプレイヤーの時間軸がまるで違う。国内でも店頭金価格の上昇が宝飾品需要を冷やす一方、資産防衛目的の購入は増えており、値上がり益狙いと守りの需要がせめぎ合っている局面だと見ている。
参考文献・ソース元リンク
- Yahoo Finance UK「Why gold prices are smashing records so far in 2026」(2026年2月4日)https://uk.finance.yahoo.com/news/why-gold-prices-smashing-records-063000651.html
- BigGoファイナンス「中央銀行の金購入がV字回復、金が世界準備資産の27%に」(ECB報告書、2026年6月2日発表分を引用)https://finance.biggo.jp/news/UcwslZ4B-PfaobXfK2rb
- AFPBB News「中国が20カ月連続で金準備を買い増し」(2026年7月7日)https://www.afpbb.com/articles/-/3643353
- Fortune「Current price of gold: September 1, 2026」https://fortune.com/article/current-price-of-gold-09-01-2026/
コメント