はじめに(事実の概要)
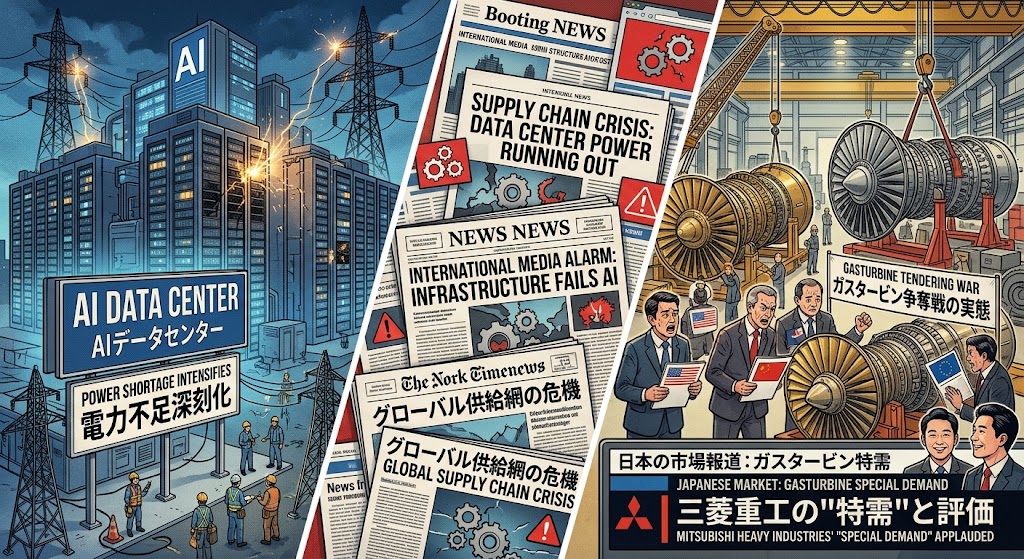
2026年に入り、生成AI向けデータセンターの急拡大に伴う電力需要の急増が、天然ガス火力発電用の「ガスタービン」供給不足という形で顕在化している。
2026年2月4日、OilPrice.comはBloombergNEFやWood Mackenzieのデータを引用し、米国での新規ガス火力発電所の建設リードタイムが3.5年から5年に延び、コストも上昇していると報じた。同年7月22日には、ガスタービン大手GE Vernovaが決算説明会で「今日発注しても納入は2031年になる」と説明し、Siemens Energyも納期が3年以上に達していると発表した。三菱重工業についても、2026年3月〜6月の受注分は2028〜2030年納入になるとされている。これらの内容は2026年8月24日付でGIGAZINEが改めてまとめている。
一方、日本国内では同じ供給逼迫が別の文脈で報じられている。三菱重工業は2026年8月4日、2026年度の受注高見通しを6兆8000億円から7兆円へ上方修正すると発表した。ガスタービン事業と防衛事業がそれぞれ1000億円ずつ押し上げ要因となった一方、純利益見通しは3800億円に据え置かれ、フリーキャッシュフローの見通しは3000億円から6000億円に引き上げられた。日本経済新聞やBloombergも、三菱重工を含む主要3社(GE Vernova、Siemens Energy、三菱重工)のガスタービン受注が前年から7割増加し、納期の長期化が続いていると伝えている。
メディアごとの視点比較
視点A(OilPrice.com/GIGAZINEなど海外エネルギー系メディア)
供給網そのものの限界という「制約・リスク」の視点で報じている。論点の中心は、AIインフラへの投資意欲に対して発電設備の製造能力が構造的に追いついていないという点である。根拠として、GE Vernovaの受注残が2031年まで埋まっていること、Siemens Energyの納期が3年超に達していること、発電設備価格が2023〜2025年の間に倍増したことなどのデータを重視している。ゴールドマン・サックスによる米データセンター電力需要の予測(2025年31GW→2027年66GW)や、PwCによる2035年までの天然ガス消費量5倍以上という予測にも言及し、供給がアジア・欧州市場に回らなくなるリスクや、AI企業自身が敷地内に自家発電設備を建設する動きにも注目している。
視点B(日本経済新聞/Bloombergなど日本の経済・市場メディア)
同じ供給逼迫を、三菱重工業をはじめとする国内重工メーカーへの「特需」という業績・受注の視点で報じている。論点の中心は、電力需要急増がガスタービンメーカーの受注・収益にどう跳ね返るかであり、根拠としては三菱重工の受注高見通し上方修正(6兆8000億円→7兆円)、ガスタービン受注の7割増、四半期純利益の大幅増(4〜6月期で前年比97%増)といった決算数値を重視している。着目しているデータは、事業セグメント別の増額内訳、2030年度までの生産能力倍増投資計画、そして会社側の利益予想がアナリスト予想平均(4188億円)を下回る保守的な水準にとどまっている点である。
比較整理テーブル
| 観点 | 視点A:海外エネルギー系メディア | 視点B:日本の経済・市場メディア |
|---|---|---|
| 着眼点 | AI電力需要に発電設備の供給網が追いつかない構造的制約 | 供給逼迫を追い風とする国内重工メーカーの受注・業績 |
| 主な根拠 | GE Vernova受注残2031年まで、Siemens Energy納期3年超、設備価格倍増 | 受注高見通し6.8兆→7兆円、受注7割増、純利益97%増(4〜6月期) |
| リスク認識 | 供給の米国集中によるアジア・欧州の逼迫、AI投資計画の遅延 | 生産能力倍増投資の先行負担、1ドル150円前提の為替リスク、保守的な利益予想の背景 |
| 今後の焦点 | 代替電源(再エネ・SMR等)へのシフト、規制・許認可動向 | 増産投資の進捗、次四半期決算での受注・利益動向 |
今後の注目ポイント
読者や市場関係者が今後追うべき具体的な予定は以下の通りである。
- GE Vernovaの2026年第3四半期決算発表(例年10月下旬)における受注残・納期見通しの更新
- 三菱重工業の2026年度中間決算(例年11月上旬)での受注高・生産能力投資進捗の開示
- 三菱重工が掲げる「2030年度までの生産能力倍増」投資計画の設備投資額・稼働時期の具体化
- 米エネルギー省や主要電力会社による新規ガス火力発電所の許認可・系統接続に関する動向
- 為替相場(三菱重工の業績前提は1ドル=150円)が円高方向に振れた場合の業績見通し修正の有無
考察・今後の予測
三菱重工の受注拡大は数字だけ見れば派手だが、個人で投資判断をする立場としては手放しには喜べない。受注から納入まで2〜4年のタイムラグがある以上、7兆円という受注高が実際の売上・利益に転換され始めるのは早くても2028年以降であり、その間は生産能力倍増のための設備投資が先に費用として重くのしかかる。会社自身の純利益予想がアナリスト平均を下回る保守的な水準に据え置かれているのは、経営陣ですらこの投資負担とAI特需の持続性のバランスを測りかねている表れに見える。為替前提が1ドル150円のまま据え置かれている点も引っかかる。円高方向に振れれば海外案件の円換算利益はすぐに目減りする。国内の部品メーカーや商社にも波及効果は及ぶはずだが、実際に恩恵を受けるのは案件を取れる大手数社に限られ、裾野への波及は報道の勢いほど広くないのではないかというのが率直な見立てである。
参考文献・ソース元リンク
- OilPrice.com「U.S. Power Boom Triggers Global Gas Turbine Shortage」(Tsvetana Paraskova、2026年2月4日)https://oilprice.com/Energy/Energy-General/US-Power-Boom-Triggers-Global-Gas-Turbine-Shortage.html
- GIGAZINE「AI開発の新たなボトルネックは『ガスタービン不足』」(2026年8月24日)https://gigazine.net/news/20260824-gas-turbine-shortage/
- Bloomberg「三菱重工社長、26年もガスタービン需要高水準-市場規模70-100GW程度」(2026年5月12日)https://www.bloomberg.com/jp/news/articles/2026-05-12/TEWCWHKK3NYV00
- 日本経済新聞「電力需要急増でガスタービン受注7割増 三菱重工など3社、納期長期化」(2026年1月)https://www.nikkei.com/article/DGXZQOUC195BJ0Z10C26A1000000/
- BigGoファイナンス「三菱重工、受注高見通しを7兆円に引き上げ ガスタービンと防衛が牽引」(2026年8月4日)https://finance.biggo.jp/news/4be19680-6e30-4fe5-a91d-221f5c7674b8
コメント