はじめに(事実の概要)
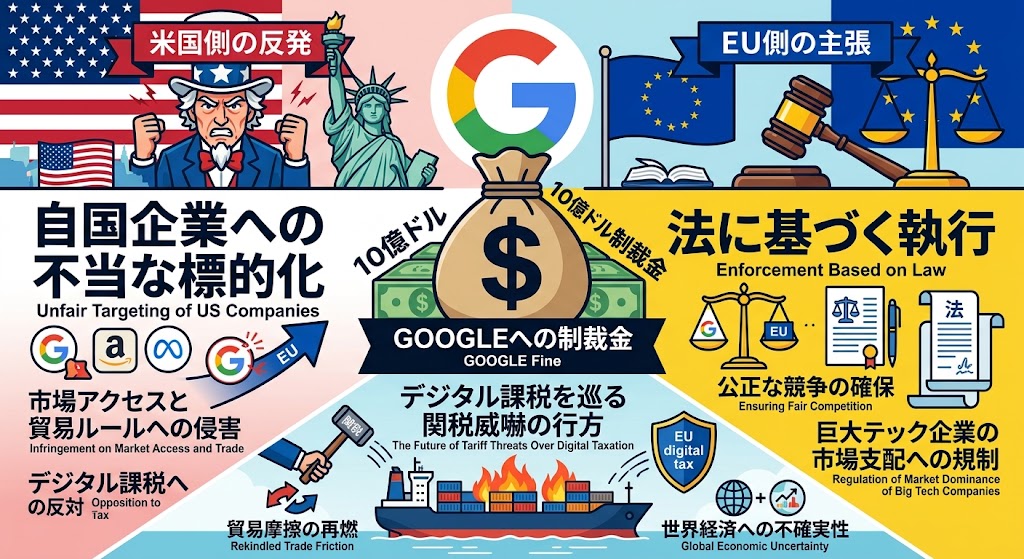
2026年7月23日、欧州委員会はGoogleに対し、デジタル市場法(DMA)違反を理由に約8億9000万ユーロ(約10億ドル)の制裁金を科すと発表した。検索結果とPlayストアにおいて競合他社を不利に扱ったことが理由とされ、DMAに基づく本格的な制裁金としては最初の大型案件となった。欧州委員会によるビッグテック各社への制裁金は、過去2年間で合計70億ドルを超えている。
これに先立つ2026年6月26〜27日、トランプ大統領はTruth Social上で、デジタルサービス税(DST)を導入する国に対して即座に「100%の関税」を課すと表明した。DSTは物理的な事業拠点を持たない場合でも、その国で得た売上に課税する仕組みで、フランス・スペイン・イタリアなどEU加盟9カ国がすでに導入しており、税率は1.5〜7.5%となっている。欧州委員会はこの脅威に対し「迅速かつ決定的に対応する」と表明した。米国とEUは同年6月25日に大半の関税を15%に制限する貿易協定を批准していたが、DSTはこの協定の対象から除外されていた。
もっとも、100%関税の法的根拠には不透明な点が残る。国際緊急経済権限法(IEEPA)に基づく関税権限は最高裁が無効と判断しており、代替として使われた通商法122条に基づく関税も上限15%で2026年7月24日に失効した。制裁的な関税を課す手段として残る通商法301条に基づく調査には数カ月を要するとされる。
メディアごとの視点比較
視点A(トランプ政権の主張を伝える米国側の報道)
論点の中心は、EUの規制・課税がGoogleをはじめとする米国企業を狙い撃ちにした事実上の保護主義だという主張である。根拠として、過去2年間で70億ドルを超えたビッグテックへの制裁金の累計額、DSTがEU域内に物理拠点を持たない米国企業を主な対象としている構造、そして2025年にカナダがトランプ政権からの貿易協議停止という圧力を受けてDSTを撤回した先例を重視している。着目データは、100%という関税率の大きさと、それが即座に発動されると表明された点である。
視点B(欧州委員会・欧州メディアの反論)
論点の中心は、DMAやDSTが特定国を狙った措置ではなく、EU域内で事業を行う全ての大企業に適用される法に基づく執行だという主張である。根拠として、GoogleのDMA違反の中身(検索結果とPlayストアでの競合排除)が独占禁止法上の具体的な行為に基づいていること、DSTがすでに9カ国で導入済みの制度であり新設ではないこと、そして米EU間の貿易協定でDSTが意図的に対象外とされていた経緯を重視している。着目データは、100%関税の法的根拠が乏しいこと(IEEPA無効化、通商法122条の失効、301条調査の長期化)であり、これを「脅しの実効性への疑問」として位置づけている。
比較整理テーブル
| 観点 | 視点A:米国政権側の主張 | 視点B:欧州委員会・欧州側の反論 |
|---|---|---|
| 着眼点 | EUの規制・課税による米国企業への標的化 | 法に基づく公正な競争政策・課税の執行 |
| 主な根拠 | 制裁金累計70億ドル超、カナダのDST撤回の先例 | DMA違反の具体的行為、DSTの既存制度としての位置づけ |
| リスク認識 | 米国企業の競争力・収益への悪影響 | 関税報復により米EU間の貿易協定の枠組みが揺らぐリスク |
| 今後の焦点 | 100%関税が実際に発動されるか | GoogleのDMA制裁金への控訴、他社への追加制裁の有無 |
今後の注目ポイント
- トランプ政権が通商法301条に基づく調査を正式に開始するか、その結論時期
- GoogleのDMA制裁金(8億9000万ユーロ)に対する控訴の行方
- Apple・MetaなどへのDMA追加制裁の有無
- EU加盟国の中でDSTを撤回する動きが出るか(カナダの前例が波及するか)
- 米EU貿易協定(2026年6月25日批准)の対象範囲を巡る再交渉の有無
考察・今後の予測
このデータを見る限り、100%関税という数字のインパクトほど、実際の脅威度は高くないのではないかと考える。IEEPAが最高裁で無効とされ、通商法122条も上限15%で失効済み、残る301条調査には数カ月を要するという状況は、法的な実行手段が事実上手詰まりに近いことを示している。カナダが2025年にDSTを撤回した前例はあるが、あれは貿易協議停止という別の圧力が効いた結果であり、EUのような大きな経済圏が同じ形で折れるかは別問題だ。一方でGoogleへの制裁金8億9000万ユーロも、同社の年間売上規模からすれば痛手というより「今後さらに大きな制裁がありうる」という予告編に近い金額に見える。日本企業にとっても、プラットフォーム規制の国際的な広がりという意味では他人事ではなく、今後同種の規制・課税の枠組みがアジア圏に波及するタイミングを見ておく価値があると考えている。
参考文献・ソース元リンク
- gHacks Tech News「European Commission Fines Google €890 Million for Search and Play Store DMA Violations」(2026年7月24日)https://www.ghacks.net/2026/07/24/european-commission-fines-google-e890-million-for-search-and-play-store-dma-violations/
- CNBC「Trump threatens 100% tariffs on countries putting ‘Digital Services Tax on American Companies’」(2026年6月26日)https://www.cnbc.com/2026/06/26/trump-tariff-trade-tech-tax.html
- TechTimes「Digital Services Tax Tariff War Restarts: Trump’s 100% Threat, EU Retaliation, Depleted Toolkit」(2026年6月27日)https://www.techtimes.com/articles/319178/20260627/digital-services-tax-tariff-war-restarts-trumps-100-threat-eu-retaliation-depleted-toolkit.htm
- Al Jazeera「Canada rescinds digital services tax after Trump suspends trade talks」(2025年6月30日)https://www.aljazeera.com/news/2025/6/30/canada-rescinds-digital-services-tax-after-trump-suspends-trade-talks
コメント